
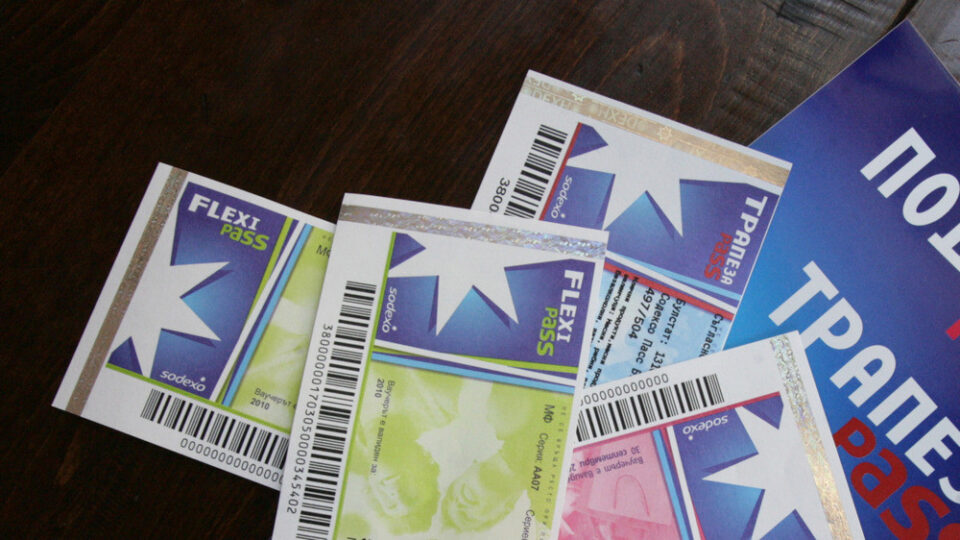
Според информацията, предоставена от финтех компанията “БОРИКА” на Българската телеграфна агенция (БТА), с валидност от 1 юли 2024 г., ваучерите за храна ще претърпят съществени технически промени. Този план беше утвърден чрез законови изменения, включени в националния бюджет за тази година. Преходен период до 1 януари следващата година ще позволи издаването и във физическа форма, както и във формат на електронни ваучери.
Какви са основните разлики между електронния ваучер и дебитната карта?
Електронният ваучер представлява вид платежен инструмент, който ще бъде предоставян на работниците и служителите от техните работодатели. Този инструмент ще бъде използван за плащане на храна и хранителни продукти. Работодателите ще носят отговорност за предоставянето на информация към операторите на ваучери, с които имат сключени договори, относно сумите, предоставени на електронните носители на техните служители. Наличният списък на забранени покупки остава в сила и включва тютюневи изделия, алкохол, стоки и услуги извън обхвата на регулациите.
Процедурите за издаване и обслужване на електронните ваучери за храна ще бъдат подробно урегулирани чрез предстоящите промени в Наредба 7, издадена от Министерството на финансите. В момента се провеждат дискусии и изготвяне на новите наредби от страна на експертна група, която включва оператори на ваучери за храна с опит както в България, така и в чужбина.
През първите шест месеца на 2024 г., данъчното облекчение ще се прилага както за хартиените, така и за електронните ваучери за храна. Това предоставя възможност за плавен преход към изцяло електронните ваучери. Освен това, този процес изисква изграждане на нови отношения между работодателите, операторите и магазините за хранителни стоки. От финансовото министерство се подчертава, че електронните ваучери остават социален разход на работодателите и представляват данъчно облекчение. В размер до 200 лева месечно на служител, този социален разход под формата на ваучери за храна на електронен носител е освободен от облагане с данък върху разходите на работодателя и не се облага с данъци върху доходите на служителя. Осигурителни вноски също не се начисляват върху този разход.
Дигитализацията на ваучерите за храна премахва необходимостта от физическо разпределение и съхранение на хартиените носители, което е изключително предимство за работодателите. Също така, операторите и магазините за хранителни стоки ще бъдат освободени от физическото отчитане и съхранение на хартиените ваучери.
В момента, операторите поддържат точни регистри на всички отпечатани ваучери за храна, включително серийни номера. Те са задължени да унищожават всички издадени ваучери, които са валидни към датата на издаване и още един месец след изтичане на срока им. Според законовите разпоредби, всички плащания между операторите и работодателите, както и между операторите и доставчиците, трябва да се извършват по банков път. Операторите издават документи, включващи серийните номера, единичните стойности и общата номинална стойност на предоставените ваучери. Те също така вземат всички необходими мерки за осигуряване на сигурността на ваучерите за храна.
Операторите сключват специални договори с работодателите и издават ваучерите за храна, които бизнесът заявява. Номиналната стойност на ваучерите, заедно с таксите за услугата, се внасят от работодателите в специална банкова сметка, открита от оператора, и след това се предоставят на работодателите. След това работниците могат да използват ваучерите само в търговски обекти, с които операторът има сключен договор. От Министерството на финансите се пояснява, че тази мярка стимулира работодателите да предоставят храна на своите служители, като целта е възстановяване на тяхната работоспособност и повишаване на производителността на труда. Докладите относно данъчните разходи на министерството показват, че се наблюдава значителен ръст в този сектор, като през 2021 г. социалните разходи във ваучери за храна достигат близо 38,8 млн. лева.
